O autoconhecimento influencia decisões financeiras ao revelar como emoções, valores e hábitos participam das escolhas com dinheiro. Ele pode ajudar quem quer gastar com mais intenção, organizar objetivos ou avaliar riscos com menos impulso, mas não substitui renda, planejamento nem educação financeira. O primeiro passo é observar padrões concretos, sem transformar cada compra em motivo de culpa.
Os principais pontos para decidir melhor
- Valores pessoais ajudam a diferenciar uma prioridade própria de uma compra motivada por comparação ou pressão social.
- Emoções e situações recorrentes podem funcionar como gatilhos para compras, adiamentos ou decisões apressadas.
- Registrar escolhas por alguns dias torna padrões visíveis e oferece material para mudar hábitos específicos.
- Metas financeiras fazem mais sentido quando estão ligadas ao que a pessoa deseja construir, dentro de suas possibilidades.
- Conhecer o próprio perfil não elimina riscos: decisões de investimento também exigem informação, análise e prudência.
O que significa autoconhecimento financeiro?
Autoconhecimento financeiro é perceber como sua história, suas prioridades e suas reações influenciam o uso do dinheiro. Não é apenas saber quanto se ganha ou se gasta; é compreender por que certas escolhas parecem fáceis, desconfortáveis ou urgentes.
Essa observação pode incluir perguntas simples: o que considero segurança? Que tipo de gasto me traz satisfação duradoura? Em quais situações evito olhar para as contas? As respostas não determinam automaticamente a decisão certa, mas ajudam a separar fatos, expectativas e reações imediatas. Para aprofundar a diferença entre perceber-se e criar uma narrativa conveniente sobre si, pode ser útil explorar o autoconhecimento sem autoilusão.
O bem-estar financeiro também não se resume ao saldo bancário. O CFPB, órgão de proteção financeira ao consumidor dos Estados Unidos, o descreve por dimensões como controle das despesas, capacidade de enfrentar imprevistos, progresso em direção a objetivos e liberdade para fazer escolhas que permitam aproveitar a vida.
Como emoções e gatilhos alteram as escolhas?
Emoções podem influenciar o momento e a forma de uma decisão, sobretudo quando o dinheiro se mistura a estresse, euforia, medo ou necessidade de pertencimento. Perceber essa relação permite criar uma pausa entre o impulso e a ação, em vez de depender apenas de força de vontade.
Imagine alguém que costuma comprar online depois de um dia difícil. A compra pode oferecer alívio rápido, mas talvez não resolva o desconforto que a antecedeu. Essa observação não significa que todo gasto motivado por emoção seja inadequado; ajuda a perguntar se a compra cabe no orçamento e atende a uma necessidade real ou passageira.
Em pesquisa internacional publicada em 2023, a OCDE reuniu dados de 39 países e economias, incluindo 20 países membros, sobre conhecimento, comportamento e atitudes financeiras, além de inclusão e bem-estar. A abordagem reforça que decisões financeiras envolvem mais do que conhecer conceitos: também importa o comportamento que se consegue praticar.
Para observar como reações e impulsos aparecem em outras áreas da vida, a reflexão sobre decisões impulsivas no cotidiano pode ajudar a identificar situações em que vale desacelerar.
Como crenças aprendidas afetam a relação com dinheiro?
Ideias aprendidas na família ou no ambiente social podem influenciar a maneira como alguém poupa, gasta, pede ajuda ou conversa sobre dívidas. Reconhecer essas referências é útil, mas elas não definem o futuro nem explicam sozinhas uma decisão financeira.
Uma pessoa pode ter aprendido que guardar dinheiro é a única forma de se proteger; outra pode associar consumo a celebração ou reconhecimento. Em vez de julgar essas ideias, vale perguntar: essa crença ainda me serve? Está de acordo com minha situação atual? Que informação concreta preciso para escolher?
O objetivo não é eliminar toda influência passada, e sim torná-la visível. Se houver divergência entre o que a pessoa diz valorizar e o que faz, observar essa tensão com curiosidade pode ser mais produtivo do que se rotular como irresponsável. A análise de conflitos entre valores e escolhas oferece uma forma de investigar essa diferença sem reduzi-la a uma falha de caráter.
Como observar seus hábitos financeiros na prática?
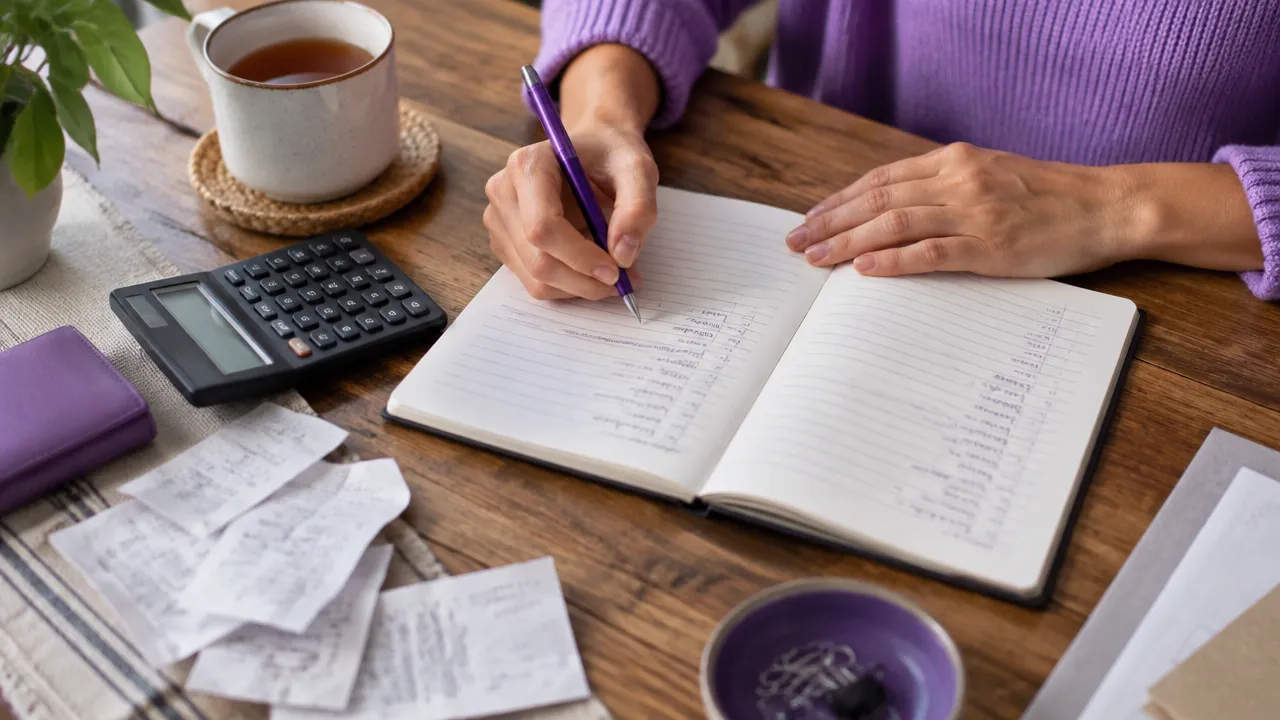
Um registro curto, feito sem julgamento, pode revelar padrões que a memória costuma deixar de lado. Durante sete dias, anote cada gasto e algumas informações sobre o contexto, sem tentar mudar tudo de uma vez.
- Registre o valor, a categoria e se o gasto era previsto.
- Anote a situação e a emoção percebida antes da decisão, como pressa, tédio ou tranquilidade.
- Depois, pergunte se a compra atendeu a uma necessidade, a um valor importante ou a um impulso momentâneo.
- No fim da semana, escolha um padrão para observar por mais tempo e uma pequena mudança possível.
Não use o exercício para se punir nem para classificar despesas como boas ou ruins. O propósito é produzir informação útil. Se notar, por exemplo, compras recorrentes quando está cansado, uma alternativa pode ser adiar compras não essenciais por 24 horas e rever o orçamento no dia seguinte.
Como alinhar decisões financeiras aos seus objetivos?
Uma escolha financeira tende a ser mais coerente quando combina valores pessoais, condições reais e informação suficiente. Antes de definir uma meta, esclareça o que ela representa e qual prazo faz sentido, em vez de adotar objetivos apenas porque outras pessoas os perseguem.
Por exemplo, duas pessoas podem preferir destinos diferentes para o mesmo dinheiro: uma prioriza reduzir dívidas, enquanto outra reserva recursos para uma formação. Nenhuma prioridade é universalmente correta. A decisão depende de obrigações, custos, riscos e objetivos de cada pessoa.
Em investimentos, autoconhecimento também não deve virar rótulo fixo, como “sou conservador” ou “aceito qualquer risco”. A SEC descreve padrões que podem prejudicar investidores, entre eles agir por pânico, seguir modas e preferir ativos familiares sem considerar a diversificação. Identificar uma reação recorrente ajuda a fazer perguntas melhores, mas não substitui a análise do investimento.
Um ciclo simples para transformar consciência em hábito
Autoconhecimento só contribui para decisões diferentes quando vira uma prática observável. Um ciclo breve de revisão ajuda a transformar percepções em ajustes possíveis, sem prometer controle total sobre resultados financeiros.
- Observar: registre uma escolha e o contexto em que ocorreu.
- Interpretar: identifique o valor, a necessidade ou a emoção que pode ter influenciado a decisão.
- Escolher: defina uma ação pequena e realista, como comparar opções ou esperar antes de comprar.
- Revisar: depois de um período, veja se a mudança foi útil e compatível com sua realidade.
Se uma meta deixar de fazer sentido, revisá-la não é necessariamente fracassar. Circunstâncias mudam, e escolhas conscientes precisam considerar tanto o propósito quanto os limites concretos. A consistência vem de aprender com decisões reais e ajustar o plano, não de exigir perfeição.
Perguntas frequentes
Qual é o objetivo do autoconhecimento nas finanças?
Nas decisões financeiras, o autoconhecimento ajuda a perceber como valores, emoções e experiências influenciam gastos, poupança e escolhas de risco. Com essa clareza, fica mais fácil distinguir objetivos próprios de pressões externas e criar hábitos compatíveis com a realidade e as prioridades de cada pessoa.
Como adquirir inteligência financeira?
Inteligência financeira se desenvolve ao combinar conhecimentos práticos, como orçamento, juros e dívidas, com a observação dos próprios hábitos. Registrar decisões, estudar conceitos confiáveis e revisar objetivos ajuda a transformar informação em escolhas mais conscientes, sem esperar que o autoconhecimento resolva sozinho limitações de renda ou imprevistos.
Como identificar gatilhos emocionais de consumo?
Observe o que acontece antes e depois de uma compra: situação, emoção, pensamento e consequência. Gastar após um dia estressante ou comprar por receio de ficar de fora são pistas, não diagnósticos. Anotar esses episódios sem se culpar ajuda a reconhecer padrões e pensar em alternativas.
Como alinhar metas financeiras aos valores pessoais?
Comece descrevendo o que cada meta deve tornar possível, como segurança, tempo com a família ou formação profissional. Depois, transforme essas prioridades em valores, prazos e etapas compatíveis com seu orçamento. Uma meta alinhada aos próprios valores tende a ser mais significativa, embora ainda exija planejamento e acompanhamento.
O autoconhecimento substitui a educação financeira?
Não. Autoconhecimento pode revelar hábitos, emoções e prioridades, mas não ensina por si só conceitos como juros, inflação, crédito ou diversificação. Para decidir melhor, combine reflexão pessoal com educação financeira e informações confiáveis. Se uma escolha envolver riscos ou sua situação for complexa, considere buscar orientação profissional qualificada.